Afbeelding
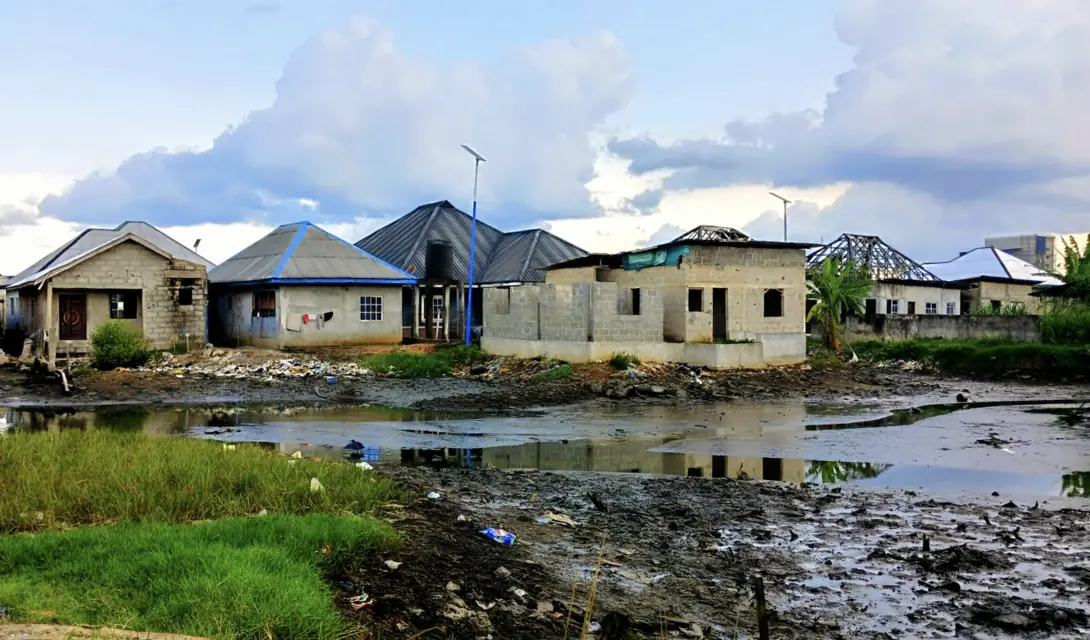
Dorp na zware regenval en overstromingen. Bron: Wikicommons, fotograaf Aborisade Adefona.
Dorp na zware regenval en overstromingen. Bron: Wikicommons, fotograaf Aborisade Adefona.
Klimaatverandering dreigt meer te worden dan een ecologische crisis. Het kan ook een financiële en een maatschappelijke crisis worden. Zo wordt de trend zichtbaar dat verzekeraars zich steeds vaker terugtrekken uit gebieden waar de risico’s van overstromingen, bosbranden en stormen te groot worden.
Deze waarschuwing valt te lezen in Sounding the Alarm, een nieuw rapport van de Britse non-profitorganisatie Inside Track, dat bebaseerd is op gesprekken met twee dozijn senior professionals uit de Europese verzekeringssector, Zij stellen dat verzekeraars begonnen zijn met een terugtrekking, die zich de komende jaren zal versnellen.
Verzekeringen waren tot dusver mogelijk, doordat marktpartijen de risico’s konden berekenen, beprijzen en spreiden. Maar klimaatverandering ondermijnt dat principe doordat extreme weersomstandigheden frequenter en schadelijker worden. In reactie op die onzekerheid reageren verzekeraars door de premies te verhogen, de dekking te beperken en bepaalde risico’s niet meer te willen verzekeren.
Zo zei Amanda Blanc, CEO van de Britse verzekeraar Aviva, eerder volgens persbureau Bloomberg dat sommige huizen die op dit moment in het Verenigd Koninkrijk worden gebouwd, door toenemende overstromingsrisico’s al onverzekerbaar dreigen te worden. Günther Thallinger, bestuurder bij het Duitse Allianz, gaat nog een stap verder: complete regio’s zouden hun verzekerbaarheid kunnen verliezen.
Eén van de belangrijkste conclusies van het rapport is dat verzekeraars de financiële gevolgen van klimaatverandering zelfs systematisch onderschatten. Zo wijst Lord Nicholas Stern, bekend van zijn invloedrijke economische onderzoek naar klimaatverandering, erop dat de modellen waarmee verzekeraars risico’s berekenen onvoldoende rekening houden met de omvang van toekomstige klimaatschade.
Het betekent in zijn ogen dat zowel verzekeringen, vastgoed en andere financiële bezittingen een waarde wordt toegekend die onvoldoende rekening houdt met (mogelijke) toekomstige verliezen.Volgens de opstellers van het rapport Sounding the Alarm kan dit uiteindelijk gevolgen hebben voor hypotheekverstrekking, vastgoedprijzen en de stabiliteit van financiële instellingen.
Een cruciale waarschuwing die in het rapport gegeven wordt dat is dat het verdwijnen van de verzekeringsdekking het klimaatrisico niet doet verdwijnen. Zo kan een verzekeraar bijvoorbeeld besluiten geen overstromingsschade meer te dekken. In dat geval komt de schade voor rekening van een huiseigenaar of moet een beroep worden gedaan op de overheid.
In Europa wordt volgens toezichthouder EIOPA momenteel slechts ongeveer 25 procent van de schade door natuurrampen verzekerd. De resterende 75 procent vormt een financiële kwetsbaarheid die voor huishoudens, bedrijven en overheden nauwelijks is te overzien.
Anthony Hobley, een voormalig bestuurder bij verzekeringsmakelaar Howden, wijst erop dat verzekeraars beschikken over uitgebreide kennis van fysieke klimaatrisico’s, maar dat ze die kennis voornamelijk gebruiken om verzekeringen met een looptijd van één jaar te prijzen. Vastgoed en infrastructuur worden daarentegen ontwikkeld voor looptijden van tientallen jaren. Daardoor ontbreekt een structurele koppeling tussen de langetermijnrisico’s van klimaatverandering en de financiële beslissingen die vandaag worden genomen.
Het maakt dat klimaatverandering niet langer een mogelijke toekomstige milieukwestie is, maar een concreet en veelal actueel financieel probleem. Architect, schrijver en klimaatactivist Kasper Benjamin Reimer Bjørkskov denkt dat het een proces is dat vrijwel geruisloos verloopt: eerst stijgen de premies, vervolgens worden risico’s zoals overstromingen en natuurbranden uitgesloten en uiteindelijk wordt de verzekering helemaal niet meer aangeboden.
De gevolgen kunnen verstrekkend zijn. Zonder verzekering wordt het moeilijk of onmogelijk een hypotheek te krijgen, waardoor woningen
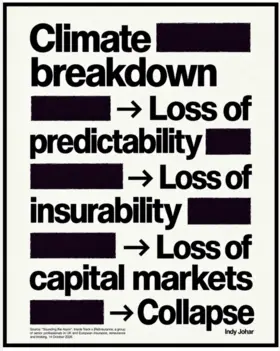
onverkoopbaar worden en hun economische waarde sterk kan dalen. Wanneer dit hele regio’s treft, kunnen ook banken en financiële instellingen in de problemen komen. Bjørkskov ziet hierin parallellen met de hypotheekcrisis van 2008: een opeenstapeling van vastgoedleningen waarvan de onderliggende zekerheden plotseling veel minder waard blijken.
Zijn tweede waarschuwing is dat deze ontwikkeling vrijwel iedereen zal raken, ook mensen die zelf niet in een risicogebied wonen. Hogere verzekeringskosten voor landbouwbedrijven, winkels en hotels worden doorberekend in voedselprijzen en andere producten en diensten. Schade die niet langer verzekerbaar is, komt uiteindelijk terecht bij burgers en overheden, en daarmee bij de belastingbetaler.
Bjørkskov stelt dat de verzekeringssector de klimaatcrisis niet zelfstandig kan oplossen. Verzekeraars kunnen risico’s weliswaar berekenen, premies verhogen en zich uiteindelijk terugtrekken, maar daarmee verminderen ze de fysieke klimaatrisico’s niet.
Tegelijkertijd bieden vrijwillige initiatieven vanuit de sector onvoldoende bescherming. Daarvoor zijn politieke keuzes nodig. Hij denkt daarbij aan een snelle vermindering van de uitstoot van broeikasgassen, investeringen in klimaatadaptatie en overheidsbeleid dat voorkomt dat complete gebieden economisch onleefbaar worden.
Wie klimaatbeleid als een abstract of vrijblijvend onderwerp beschouwt, onderschat volgens hem hoe direct de gevolgen daarvan het leven van mensen kunnen raken.
Zijn slotbeeld vat de uitdagingen samen: mensen verliezen hun huis misschien niet door een overstroming of een natuurbrand, maar doordat op een dag de brief met de verlenging van hun verzekering niet meer komt.
Meer achtergronden: Financiële en ecologische weerbaarheid niet meer los te zien
Wil je op de hoogte blijven van nieuwe analyses en opiniestukken, podcasts en boekentips? Schrijf je dan in voor de tweewekelijkse nieuwsbrief.